14 gru 20218 min czytania
Mamy już 2022 rok, ale wciąż nie możemy zapomnieć o 2020. Był to bardzo trudny rok dla większości branż i fintech nie był wyjątkiem. Wygląda jednak na to, że branża fintech przetrwała burzę, która wciąż pustoszy świat.
Stan rynku fintech
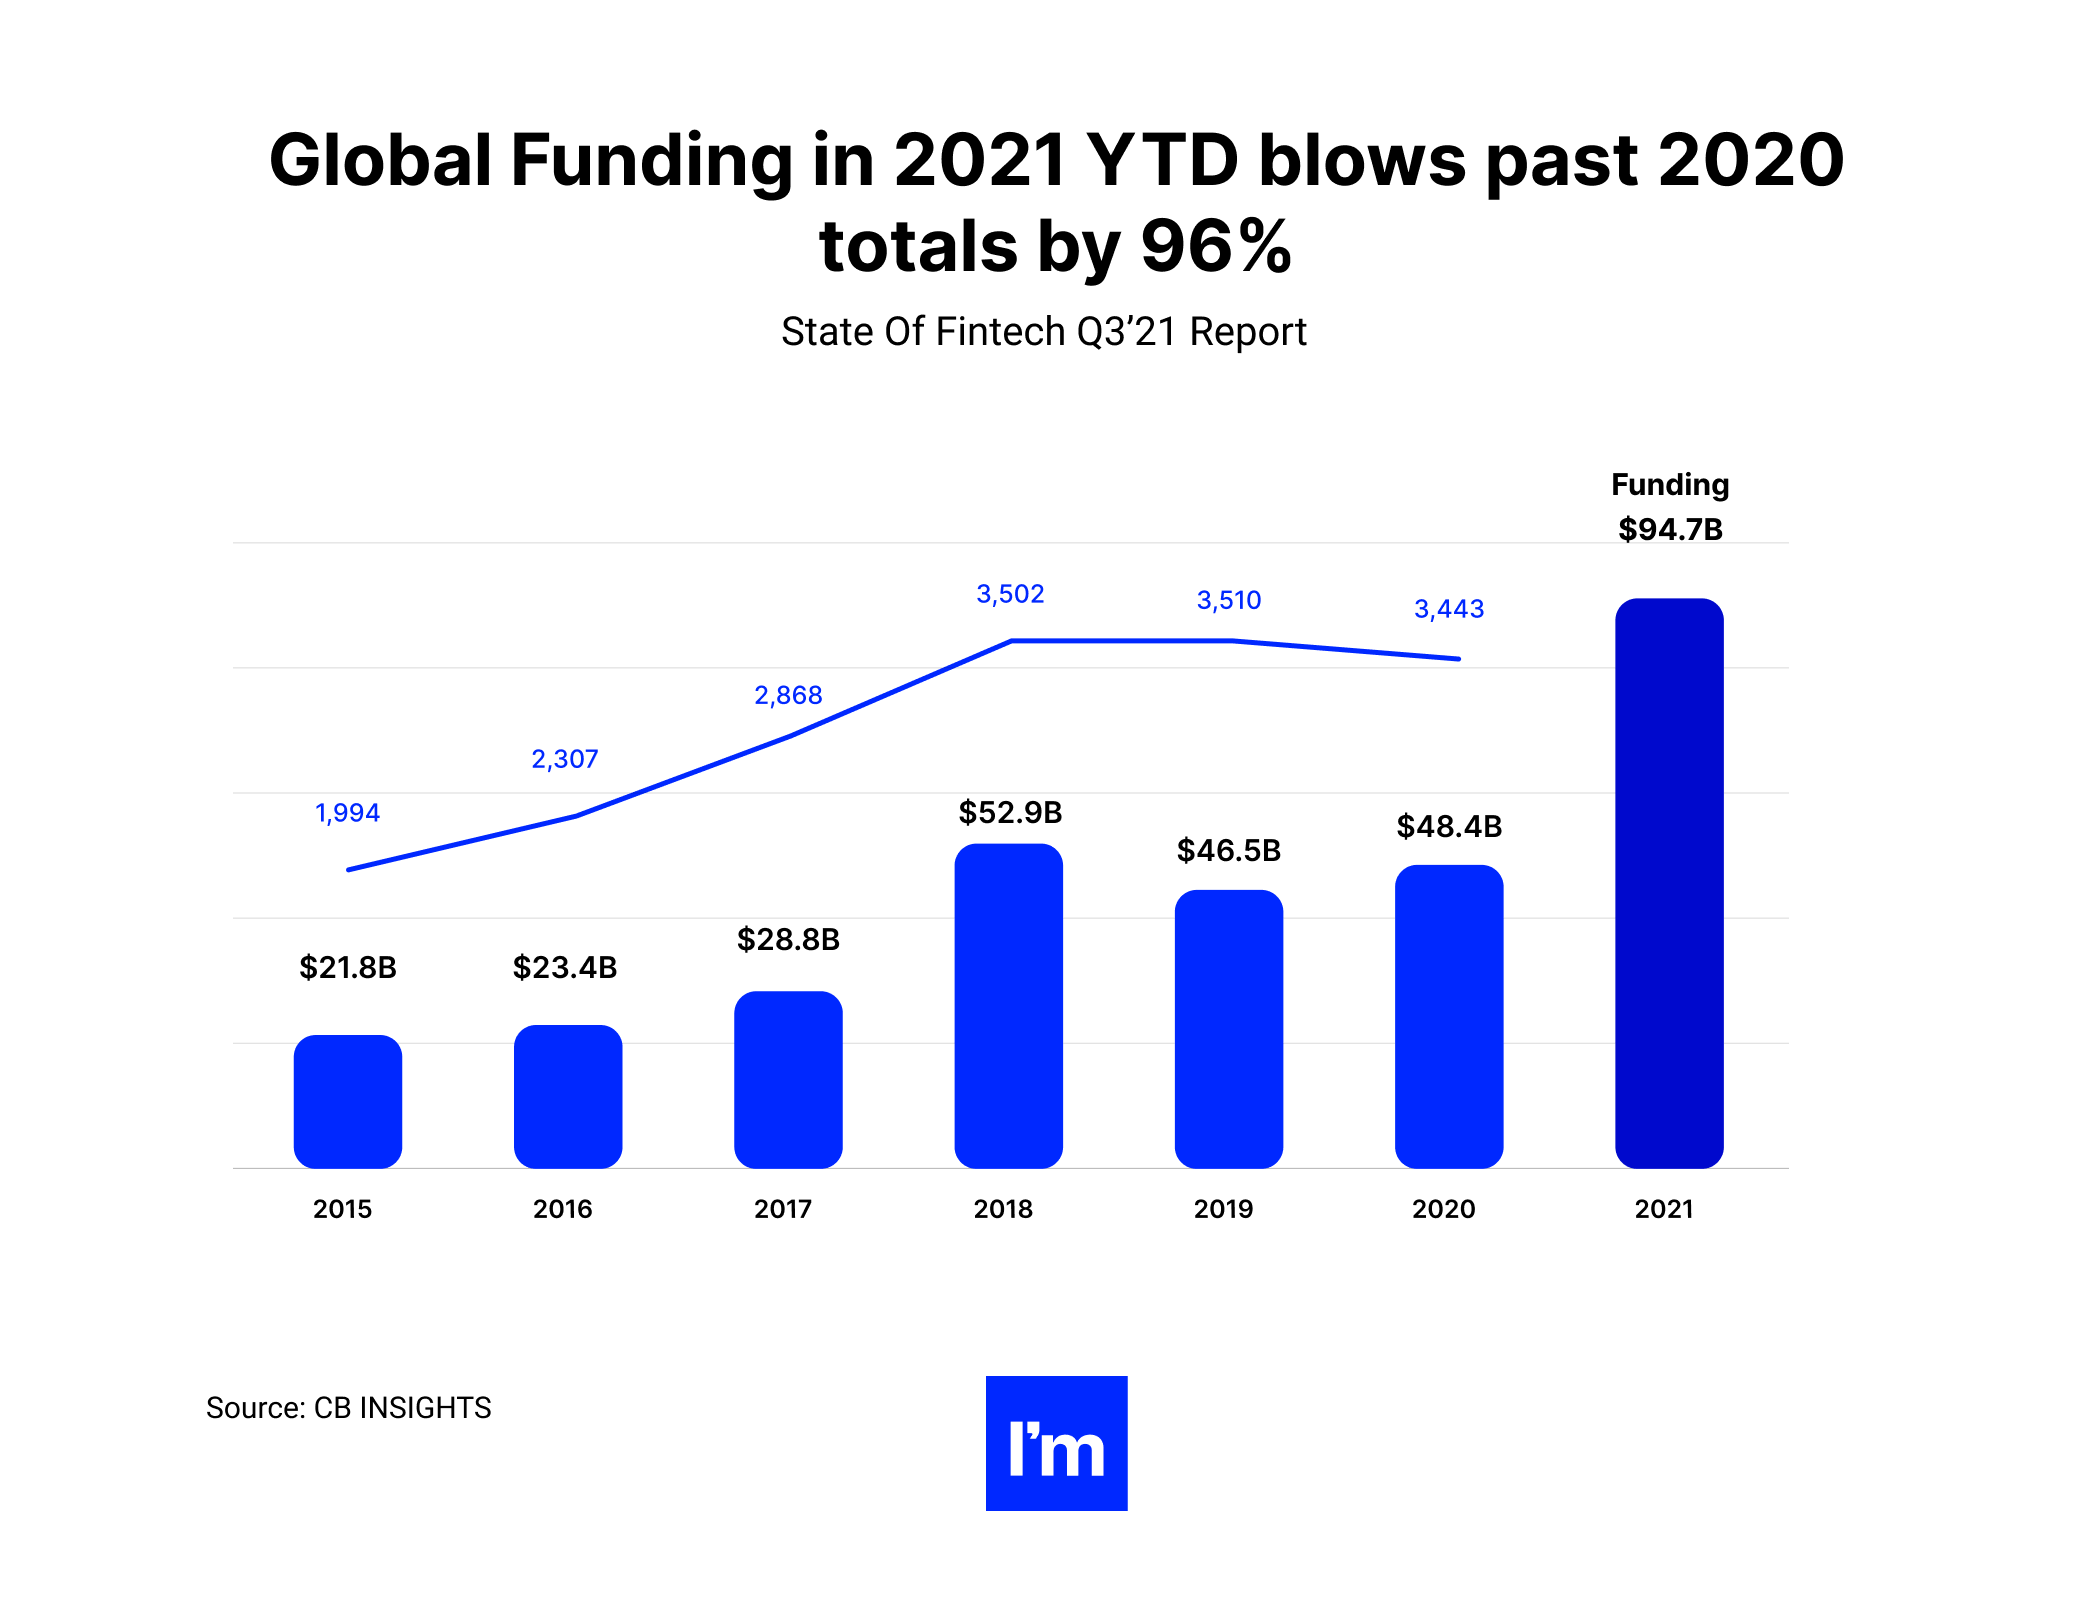
Dziś sektor fintech kwitnie - globalne finansowanie osiągnęło w tym roku rekordowe 91,5 miliarda dolarów, prawie dwa razy więcej niż łącznie w 2020 roku. W ostatnim kwartale narodziły się 42 jednorożce fintech (startupy warte ponad miliard dolarów), co daje 200 w skali roku - wynika z raportu State Of FinTech Q3 '21 Report.
Raport CB Insights pokazuje, że wśród inwestorów fintech prowadzą Tiger Global Management i Coinbase Ventures - odpowiednio z 24 i 22 transakcjami w trzecim kwartale. USA pozostają regionem z największą liczbą transakcji fintech, z 38% globalnych transakcji w ostatnim kwartale, a za nimi jest Azja z 26%.
Z poniższego wykresu dowiesz się, kto jest liderem - od startupów z najlepszymi transakcjami po regiony z największym boomem finansowym.
Kolejna grafika pokazuje, które firmy miały największe rundy finansowania w III kw. 2021 roku - według etapu transakcji, geografii i sektora.
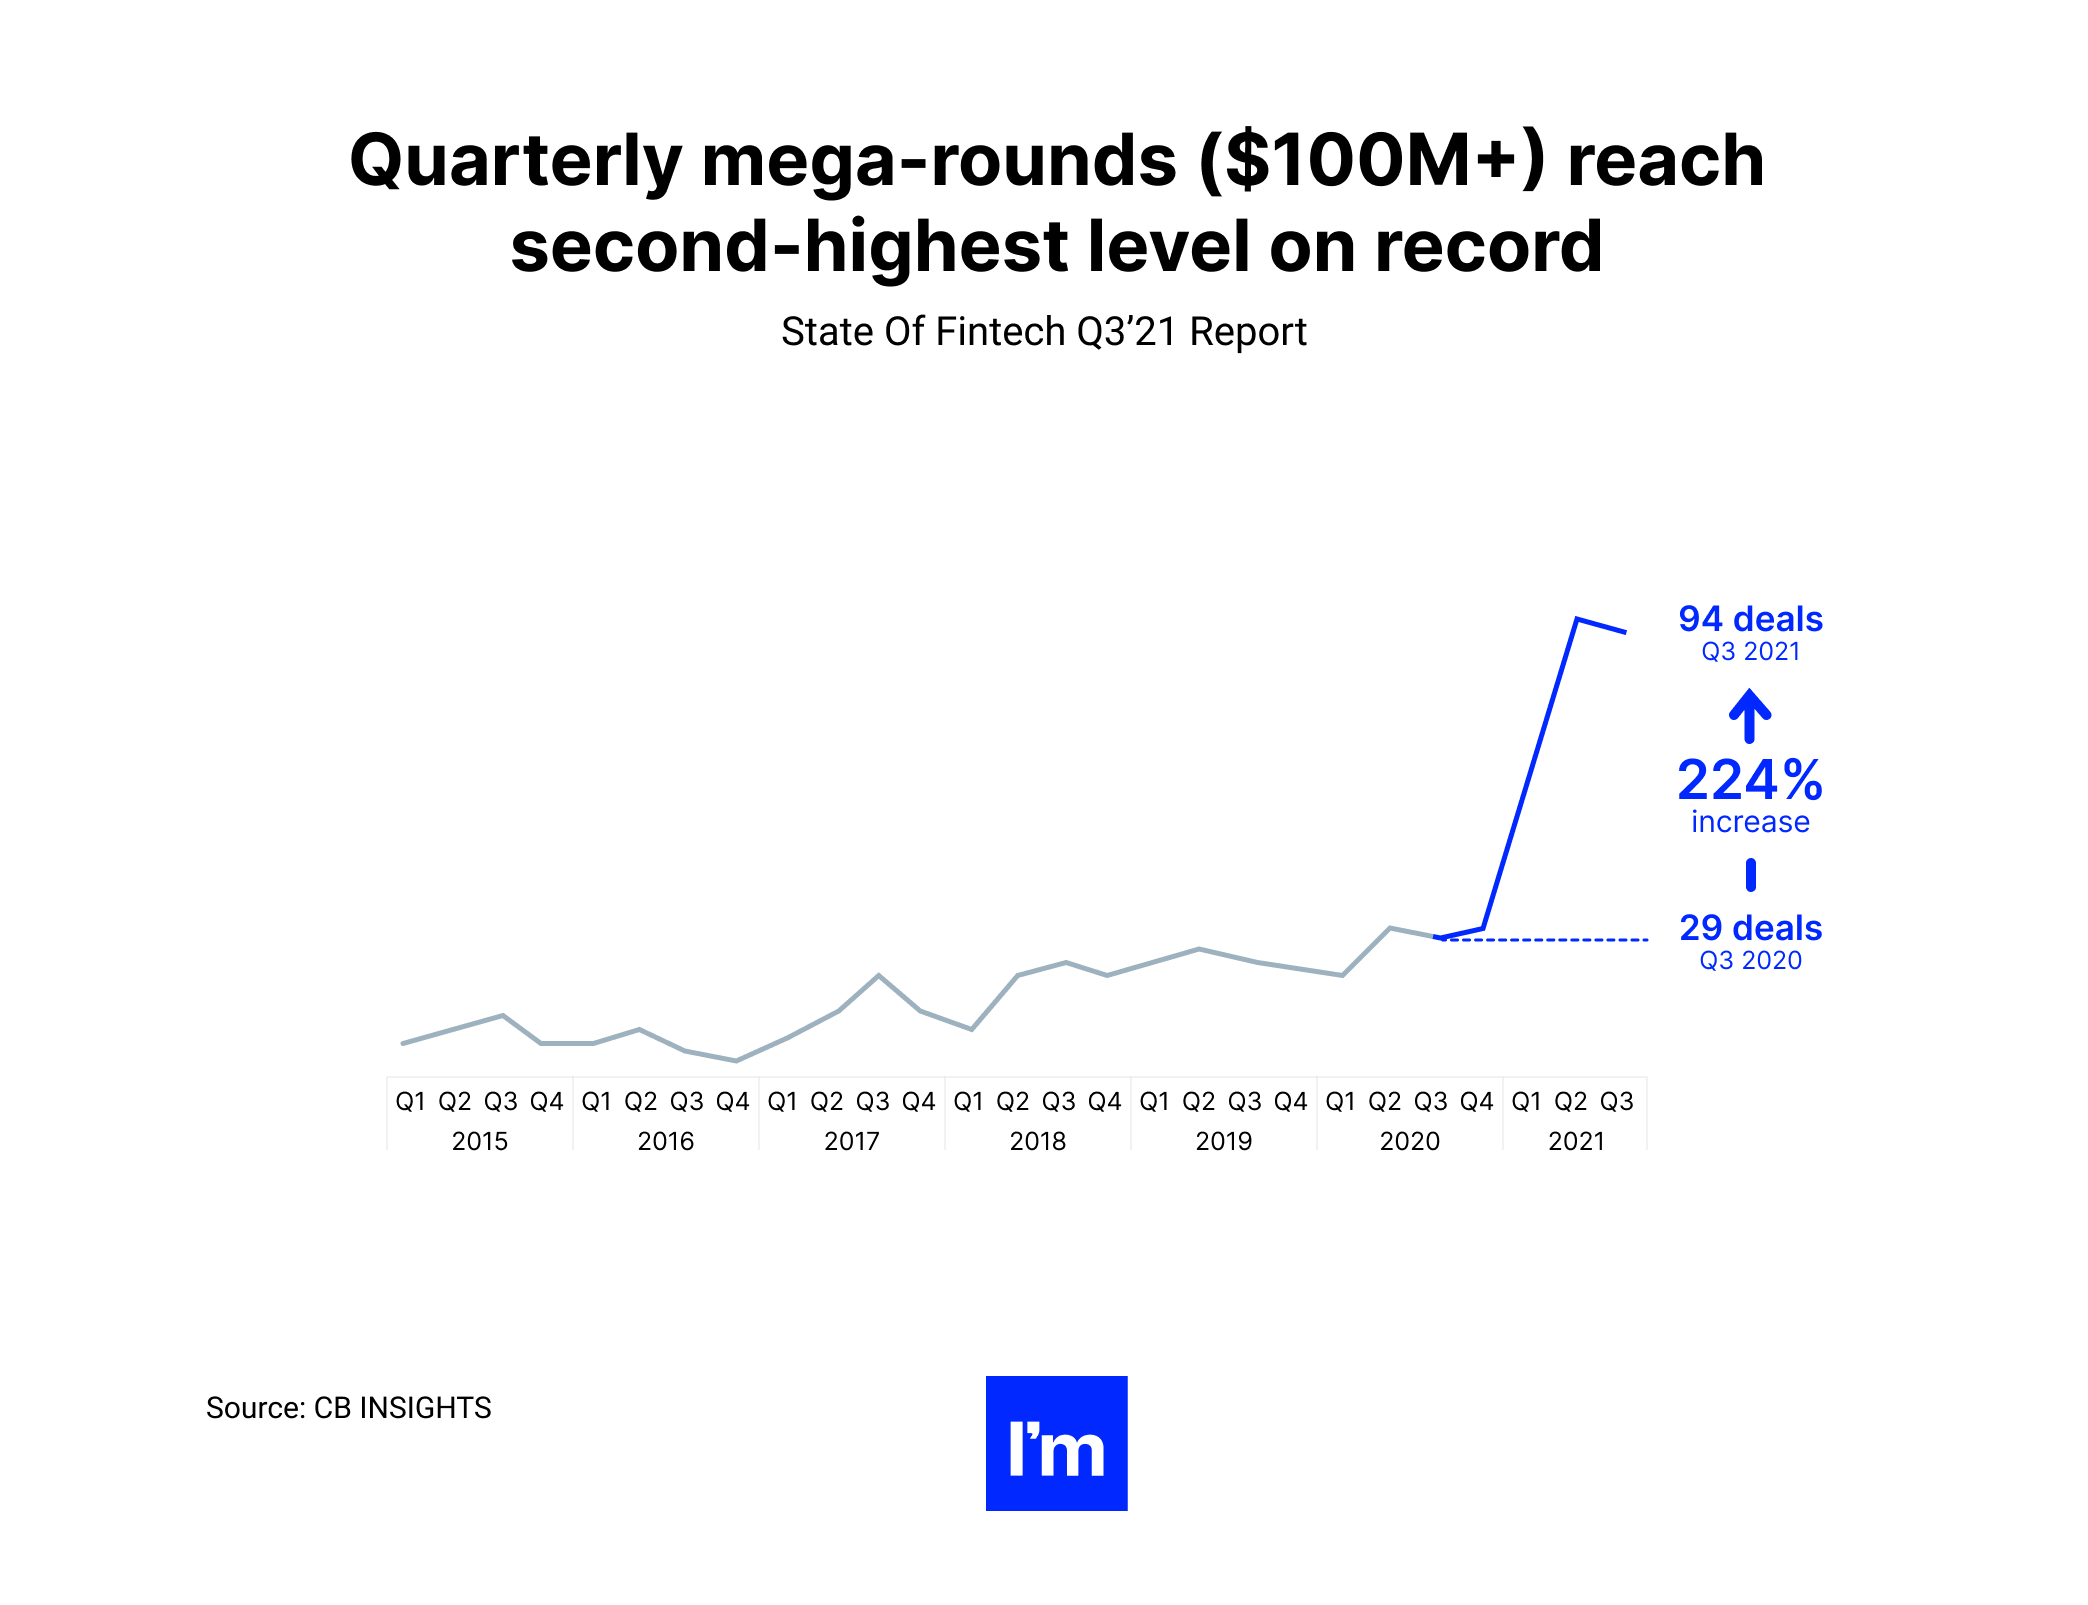
Młodzi przedsiębiorcy dopiero zaczynają rozumieć, że jednorożce są w każdym dużym kraju - znani na całym świecie eksperci są pewni, że w każdym kraju liczącym ponad 100 milionów mieszkańców wkrótce pojawi się jednorożec także w branży technologii finansowych.
Nie możesz się doczekać, jak fintech zarabia? Czytaj dalej!
Fintech zarabia głównie na subskrypcjach, podmiotach trzecich i reklamie. Możliwości monetyzacji produktu jest jednak znacznie więcej.
Ponieważ większość firm fintech jest na wczesnym etapie, skupiają się raczej na wzroście niż na rentowności. Dlatego istnieją firmy takie jak Monzo, wyceniane na ponad 2,5 miliarda dolarów, oraz najcenniejszy startup fintech, N26, wyceniany na 3,5 miliarda - a mimo to nierentowne. Neobanki na późniejszym etapie już zarabiają, jak Starling Bank czy Revolut.
Wielu nie rozumie modelu biznesowego firm fintech, a wielu wątpi, że kiedykolwiek zadziała. W rzeczywistości różni się on jednak w zależności od firmy.
Przyjrzyjmy się więc głównym sposobom, w jakie fintech zarabia pieniądze.
Pożyczki P2P
Rynek oprogramowania fintech kwitnie, a platformy pożyczkowe również nabierają rozpędu. Można tu rozróżnić platformy pożyczkowe oraz rozwiązania pożyczek P2P (peer-to-peer).
Dzięki pożyczkom peer-to-peer ludzie mogą pożyczać pieniądze bezpośrednio od innych ludzi, z pominięciem pośredników i instytucji finansowych. W tym modelu można zarabiać odsetki na pieniądzach pożyczonych innym. Na tych połączeniach firmy tworzące oprogramowanie fintech zarabiają prowizje.
Model ten pozwala na wyższe zwroty niż te oferowane na rynkach długu, przez co łatwiej pożyczać inwestorom.
Tworząc platformy, które łączą pożyczkodawców z pożyczkobiorcami i pobierają opłaty od procesu spłaty, firmy fintechowe mogą pomóc zoptymalizować rynek pożyczek komercyjnych. Aplikacji oferujących planowanie lub zarządzanie finansami przy pożyczaniu pieniędzy jest wiele, ale wciąż jest miejsce na kolejne.
Przykłady z życia to:
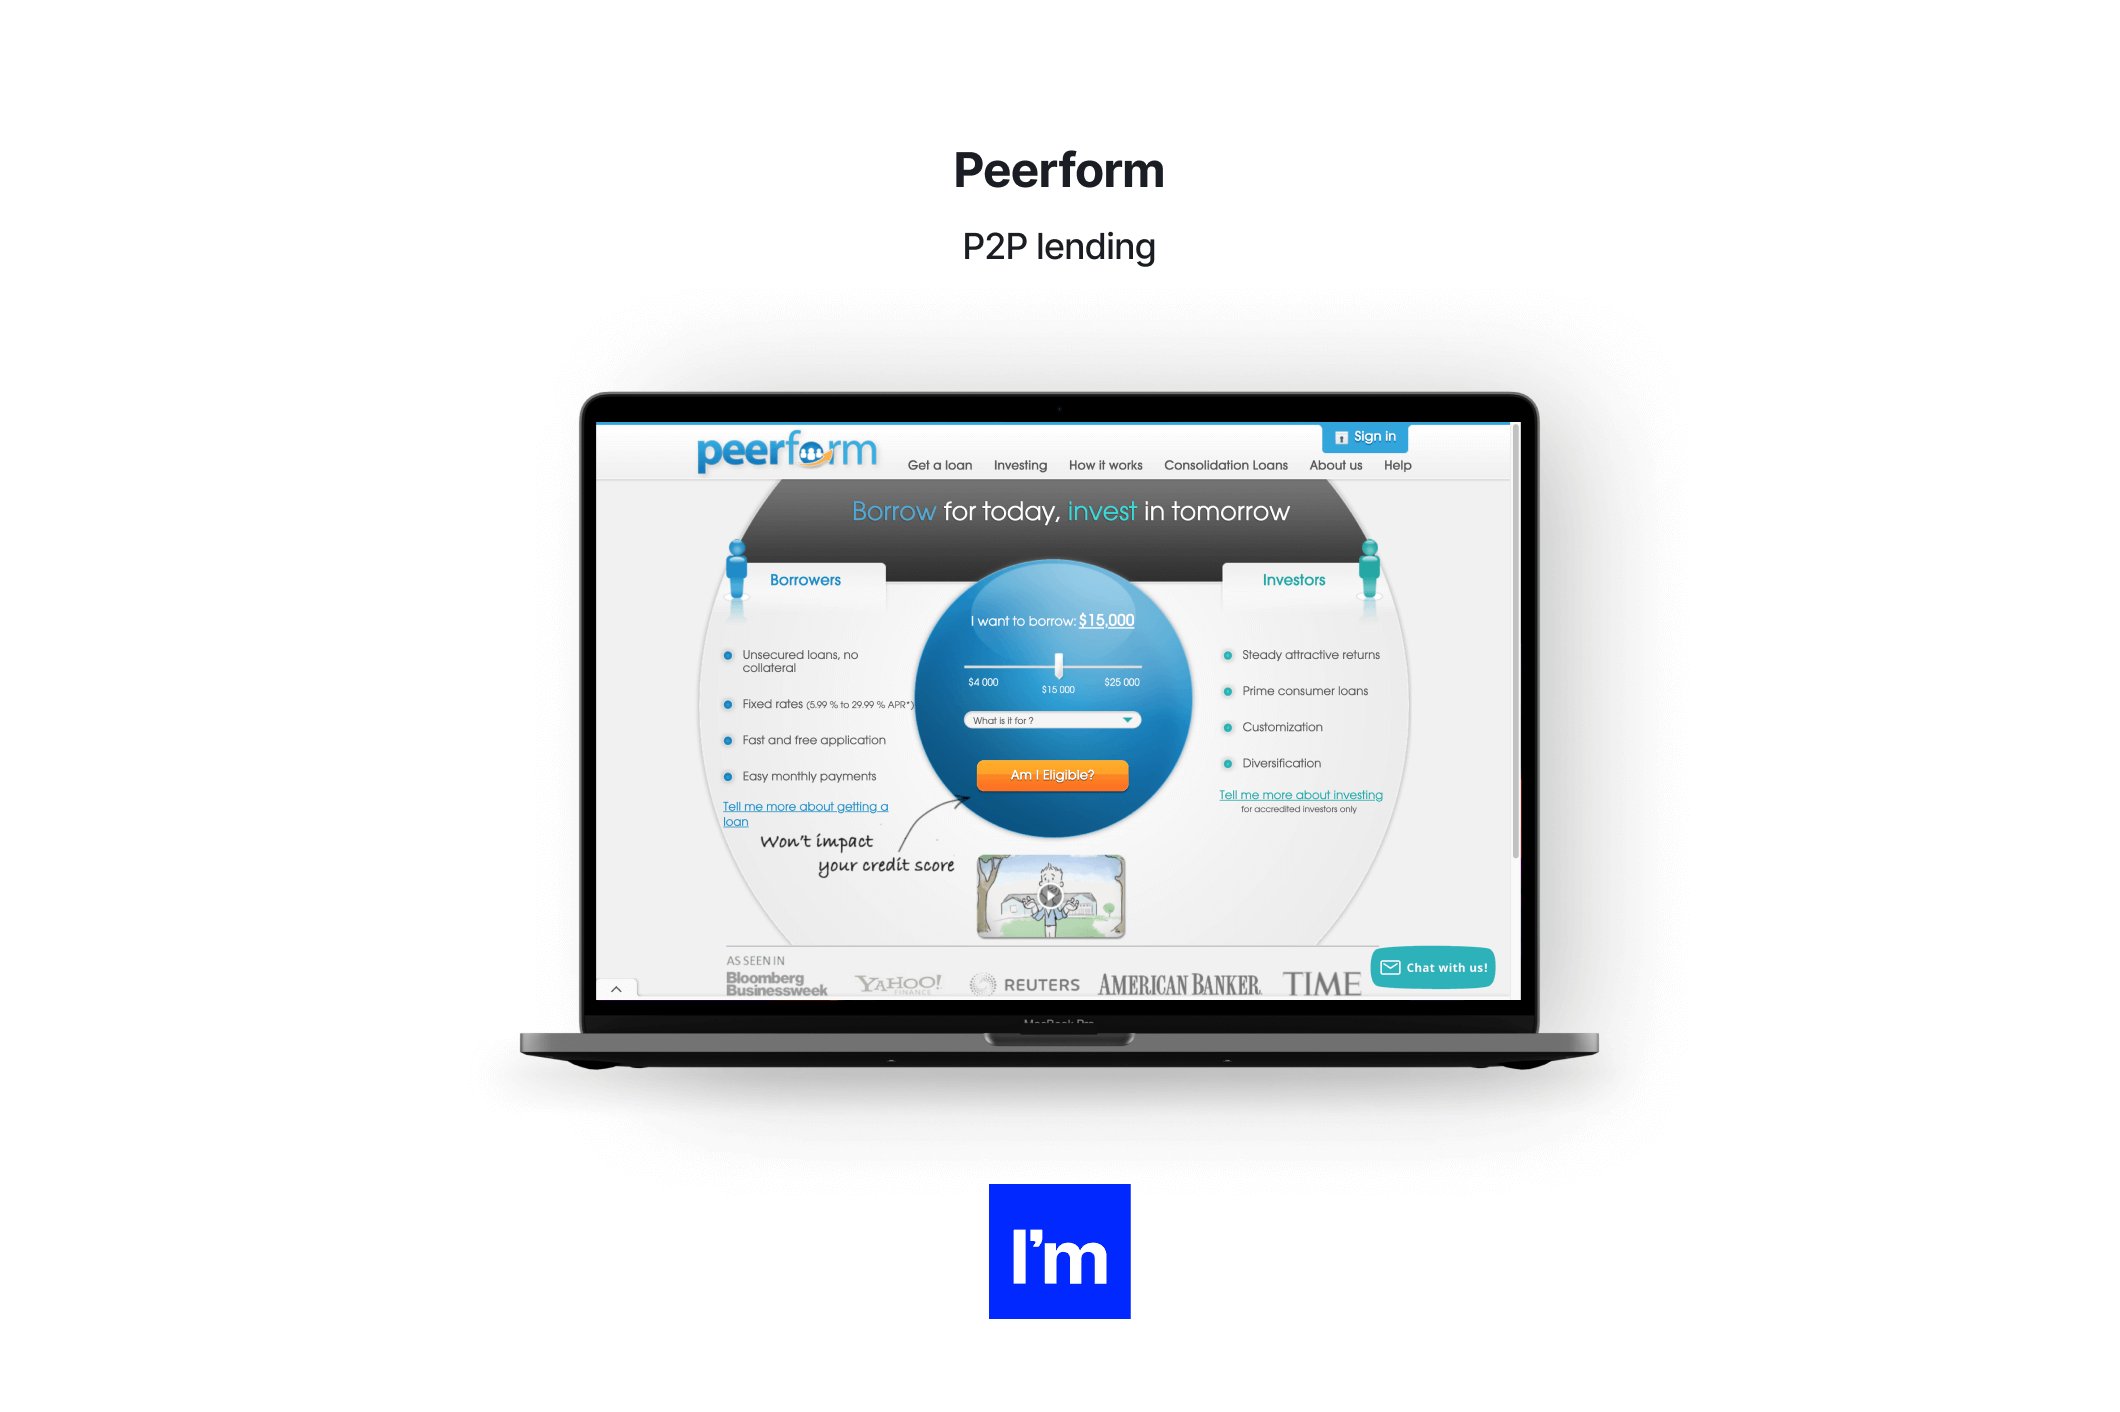
Coraz więcej studentów decyduje się dziś na pożyczki o niższym oprocentowaniu, co ma zwiększyć liczbę uczestników. Ten model biznesowy fintech nabiera rozpędu w regionach takich jak Azja i Pacyfik, Ameryka Północna, Europa, Ameryka Południowa, Bliski Wschód i Afryka.
Skoro o Afryce - może zajrzysz do naszego case study: budowa finansowej aplikacji na Androida do inwestowania i zarządzania oszczędnościami na rynek afrykański?
Największy rynek pożyczek P2P jest w Ameryce Północnej.
Jeśli planujesz stworzyć aplikację z myślą o strategii zarobkowej P2P, warto rozważyć budowanie jej w tych regionach - dla łatwego dostępu do grupy docelowej.
Na szczęście outsourcing tworzenia rozwiązań fintech daje dziś imponującą wartość biznesową. Najbardziej wyraziste przykłady to:
- Praca zdalna kwitnie
- Stawki programistów wciąż rosną
- Wdrożenie zewnętrznego zespołu wymaga czasu
- Możesz wykorzystać pocovidowy chaos
- Niedobory talentów się utrzymują i nie znikną
W naszym raporcie znajdziesz dziesiątki przykładów, dlaczego to najlepszy wybór - zwłaszcza w regionie Europy Środkowo-Wschodniej. Wiarygodne dowody znajdziesz tutaj - Outsourcing i offshoring IT w Europie Środkowo-Wschodniej: raport 2021.
Chcesz poznać więcej powodów? Sprawdź poniższe linki:
- Five Reasons Why It's The Right Time To Consider Software Outsourcing
- Why Poland Should Be The Next Go-To IT Outsourcing For US Startups
- Four Reasons To Outsource IT To CEE (And None Of Them Is Cheap Labor)
Do tego usługi dobrych programistów obejmują:
- Rozwiązania fintech oparte na sztucznej inteligencji i uczeniu maszynowym;
- Budowę platformy do transakcji pieniężnych;
- Integrację i optymalizację systemów płatności;
- Tworzenie aplikacji webowych i mobilnych fintech;
- Budowę platformy do handlu i wymiany online;
- Dobór najodpowiedniejszej technologii (spoiler: Python jest tu pierwszym wyborem)
- I wiele, wiele więcej.
E-portfele (portfele cyfrowe)
Portfele elektroniczne to połączenie prostego konta bankowego i bramki płatniczej. Ten model biznesowy pozwala użytkownikom wcześniej zasilić e-portfel wirtualnymi pieniędzmi i płacić nimi za towary lub usługi. E-portfele są na fali, a od początku pandemii coraz więcej osób korzysta z płatności cyfrowych.
Model biznesowy firm fintech zajmujących się płatnościami cyfrowymi daje klientom wygodę płatności zbliżeniowych za niewielką opłatą, którą ponoszą przede wszystkim sprzedawcy w postaci prowizji akceptanta (MDR). Platformy płatnicze zarabiają też na sprzedaży klientom usług finansowych podmiotów trzecich.
Ponieważ w rozwoju aplikacji e-portfelowych nieustannie pojawiają się innowacje, bezgotówkowa przyszłość rysuje się bardzo obiecująco.
Udane aplikacje e-portfeli na rynku to:
- Square Cash,
- Google Wallet,
- Samsung Pay,
- Venmo.
Crowdfunding
Idea crowdfundingu polega na zbieraniu pieniędzy na wsparcie projektów lub instytucji finansowych. Żeby łatwiej sfinansować produkt lub projekt, zbiera się mniejsze kwoty od szerszej publiczności. Pozwala to zebrać potrzebną sumę znacznie szybciej niż przy poleganiu na jednym inwestorze. Choć większość projektów crowdsourcingowych prowadzi się online, crowdfunding możliwy jest też offline.
Crowdfunding przybiera wiele form. Program wczesnego dostępu może dać uczestnikom dostęp do wersji beta produktu lub usługi w zamian za ich opinie.
Zwykle zebrane w ten sposób pieniądze idą na rozwój konkretnej usługi lub produktu.
Innym rodzajem jest udział w zysku, gdzie uczestnicy przekazują realne wpłaty w zamian za przyszłe zyski.
Pieniądze można też zbierać w crowdfundingu, nie oczekując niczego „w zamian”. Darczyńcy mogą się szczerze cieszyć, że przyczyniają się do rozwoju organizacji.
Są firmy fintech, które rosną dzięki crowdfundingowi. Wpłaty na serwisach takich jak Kickstarter czy Indiegogo zamieniają się w produkty lub usługi.
Mniejszych twórców, wydawców i postacie wspiera kilka platform, w tym Patreon, Patronite i Buy Me a Coffee. Platformy crowdfundingowe zwykle zarabiają, pobierając procent od zebranej kwoty.
Handel kryptowalutami i modele oparte na kryptowalutach
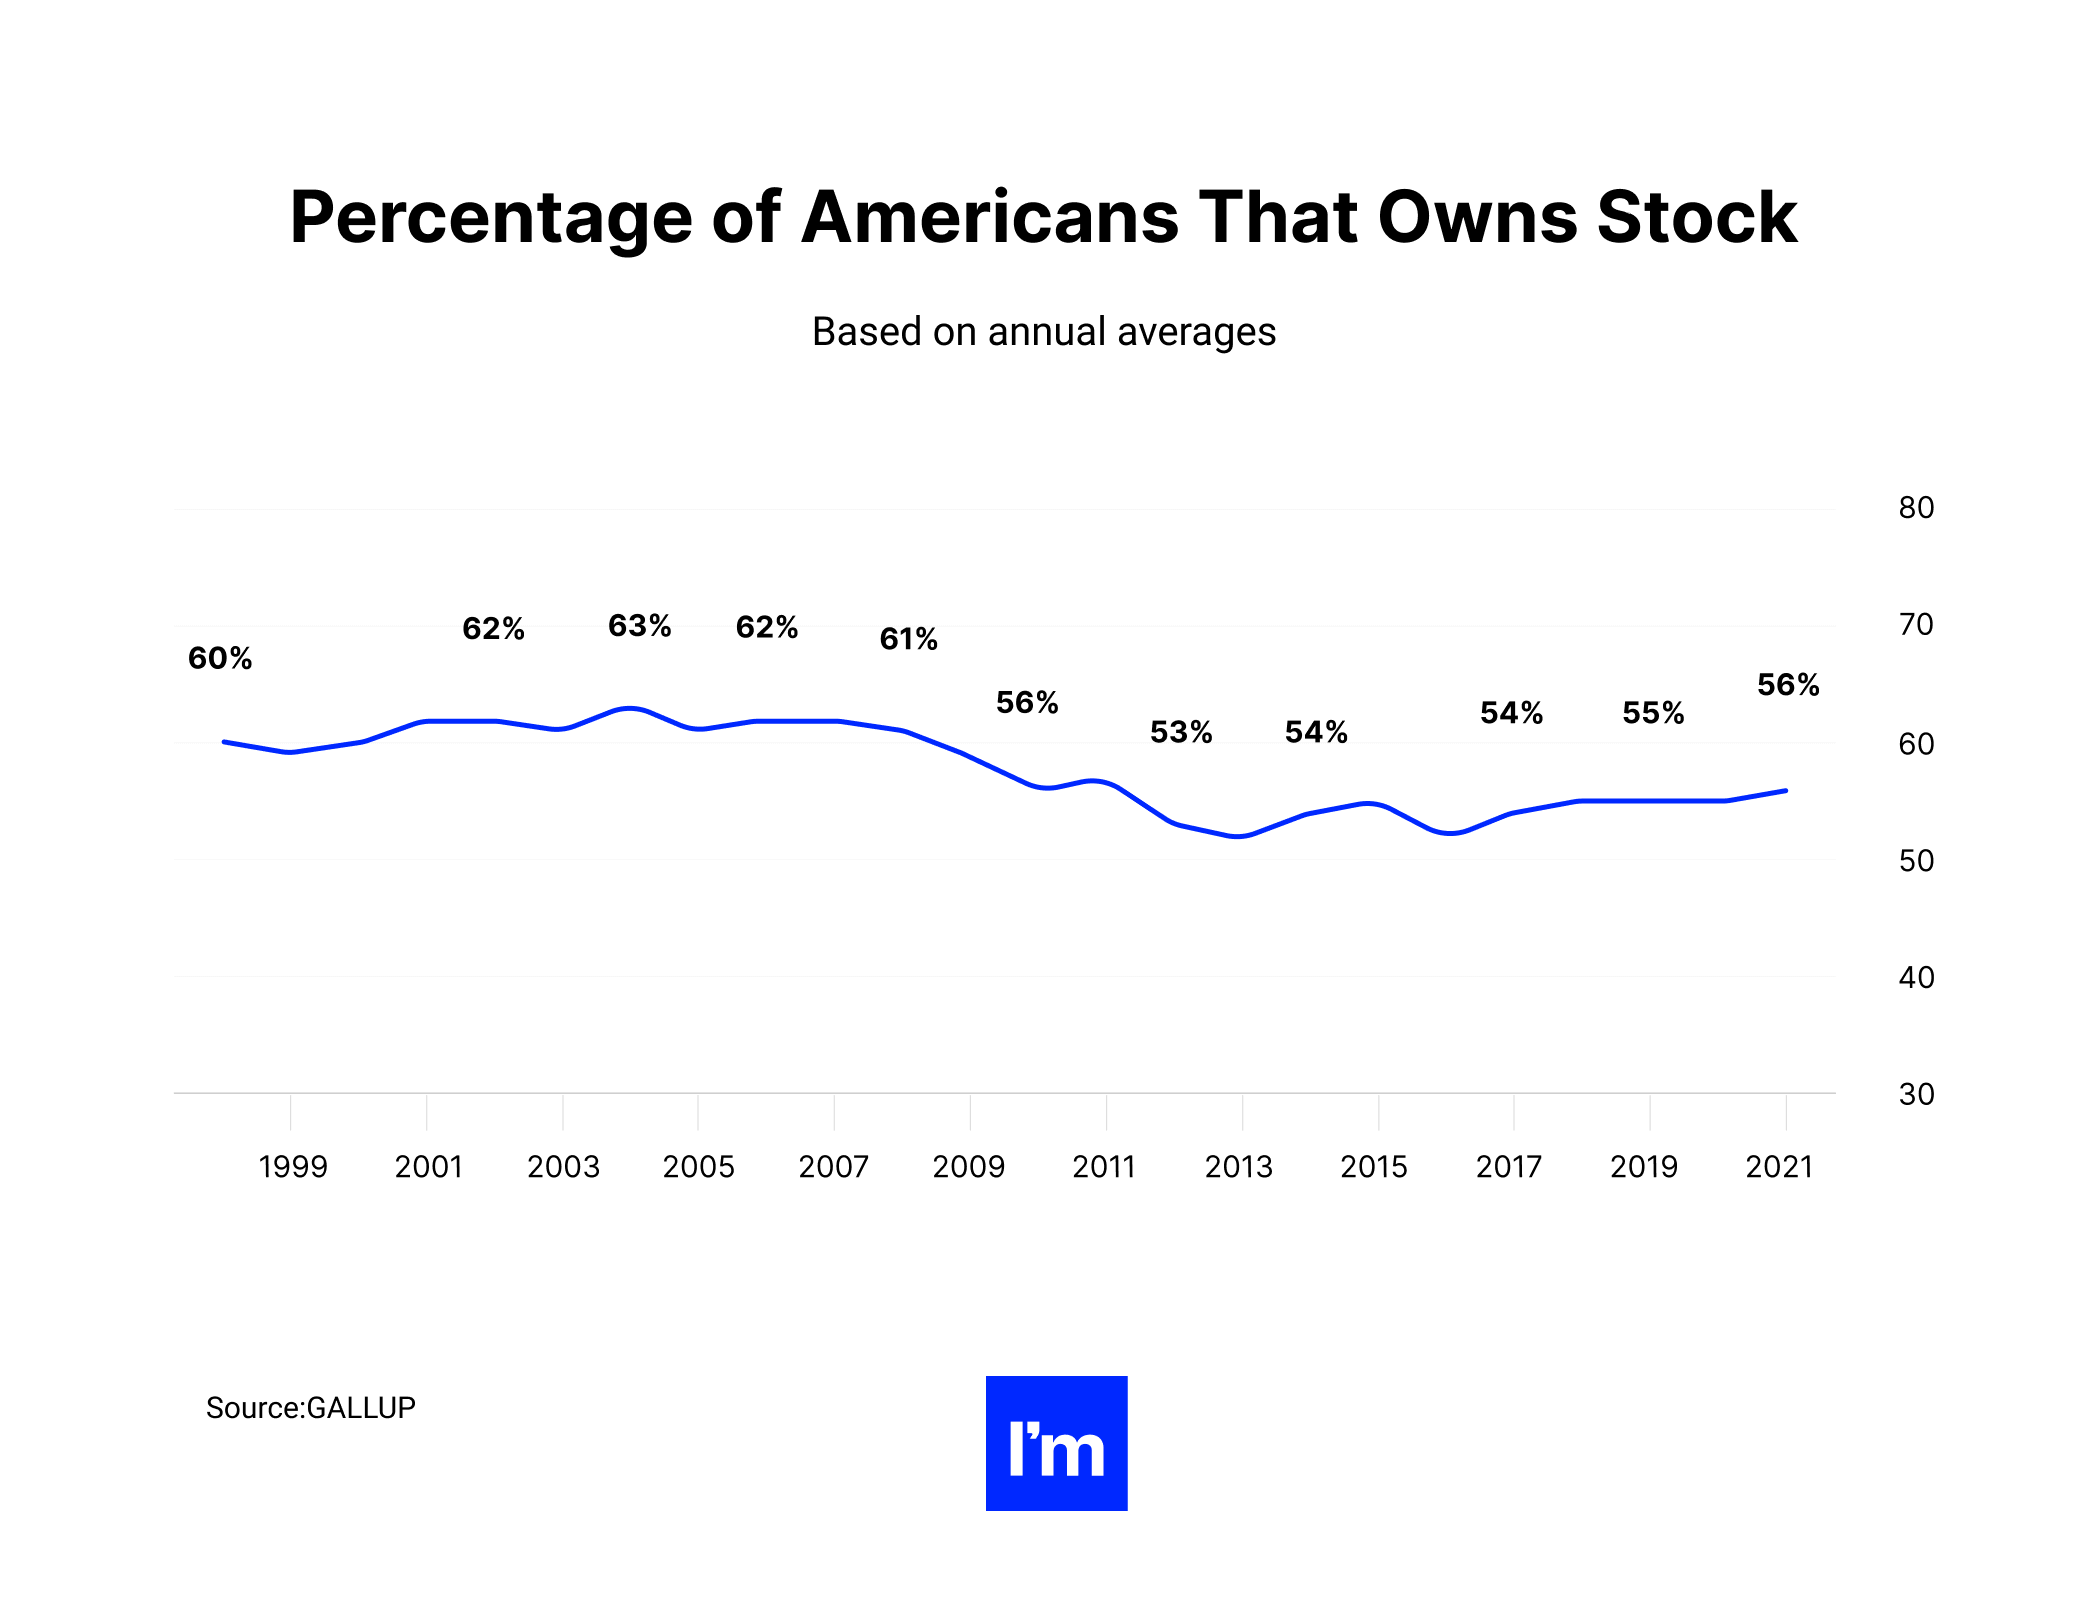
Kolejny sposób, w jaki fintech zarabia, to blockchain. Niedawne badanie Gallupa pokazuje, że 56% Amerykanów ma co najmniej jedną akcję, a znaczna część z nich aktywnie inwestuje na giełdzie.
Do tego ponad 13% Amerykanów zaczęło w 2020 roku inwestować w kryptowaluty - wynika z badania opublikowanego przez NORC, grupę badawczą z Uniwersytetu Chicagowskiego, a liczba ta będzie rosła w kolejnych latach.
Branża aktywów cyfrowych bez wątpienia kwitnie i to teraz jest czas, by przedsiębiorcy postawili na tę kategorię modeli biznesowych fintech.
Najprostszy pomysł to zbudowanie giełdy kryptowalut i odpowiednie wypromowanie jej wśród grupy docelowej.
Jak ten model biznesowy firm fintech będzie zarabiał?
Jak każda giełda aktywów, Twój biznes również może pobierać prowizję od każdej transakcji użytkownika. Możesz też oferować użytkownikom prowizję za każdą osobę, którą polecą.
Dziś istnieje cały świat aktywów, którymi można handlować przez smartfona. Sprawdź je, poszukaj najlepszych stawek i podejmij mądrą decyzję.
Model subskrypcyjny
Najpopularniejszym podejściem do monetyzacji w firmie fintech jest model subskrypcyjny. Każdy klient płaci określoną kwotę co miesiąc, kwartał lub rok. Firmy stosują też model freemium, w którym klient dostaje bezpłatny i nieograniczony w czasie dostęp do aplikacji, ale za funkcje premium musi zapłacić.
Firmy te mogą też pobierać stałą opłatę transakcyjną, zwykle w przedziale od 1 do 4 procent.
Subskrypcja to najbezpieczniejszy sposób zarabiania. Jako aplikacja finansowa możesz uzyskiwać bezpośredni przychód od użytkowników online. Subskrypcje są naliczane według stałej stawki, więc w aplikacji nie trzeba planować odsetek ani integrować się z podmiotami trzecimi.
Krótko mówiąc, opłata subskrypcyjna to jedna z najpopularniejszych odpowiedzi na pytanie, jak fintech zarabia pieniądze.
Nie tak dawno cyfrowy bank Monzo uruchomił Monzo Premium, usługę za 15 funtów miesięcznie, która obejmuje ubezpieczenie telefonu, ekskluzywne zniżki, pięć darmowych wpłat gotówki miesięcznie, oprocentowanie 1,5% AER od sald do 2000 funtów oraz możliwość wypłacenia za granicą 600 funtów gotówki bez prowizji.
API jako źródło przychodu
Dzięki open bankingowi API pozwalają nie tylko bezpieczniej przesyłać dane, ale też dają firmom możliwość tworzenia produktów w ramach partnerstw. Dzięki open bankingowi fintech A stworzył całkiem ciekawą funkcję i może ją teraz sprzedać fintechowi B przez API.
Nowy model biznesowy firm fintech oznacza, że mogą sprzedawać licencje i kod. Współpraca może oznaczać wzrost przychodów dla wszystkich partnerów (w tym dużych banków).
Ale którzy programiści webowi zbudują aplikacje i interfejsy, dzięki którym firmy i instytucje finansowe będą mogły bezpiecznie wymieniać się danymi klientów? Kimkolwiek będą, dobrze na tym zarobią.
Jak czytamy w białej księdze FIS Global :
„Ten obszar to żyzny grunt dla wzrostu produktywności dzięki nowym API”.
Ponieważ open banking jest dość nowy, a ten model przychodowy również, obstawiamy?
Tak czy inaczej wierzymy, że coraz więcej firm fintech będzie stosować tę strategię, by zwiększać przychody.
Tak do gry wchodzi Banking-as-a-Service: firmy fintech mogą pobierać opłaty od sprzedawców i innych firm za korzystanie ze swojej infrastruktury bankowej, co jest kolejnym źródłem przychodu. To ciekawy kierunek na najbliższe lata.
Najlepsze przykłady na rynku:
Reklama
Aplikacje stały się źródłem reklamy cyfrowej. Monetyzowanie aplikacji reklamami i zarabianie na nich jest dość proste. Właściciel aplikacji musi tylko wyświetlać reklamy w swojej aplikacji mobilnej i otrzymywać wynagrodzenie od zewnętrznych sieci reklamowych.
Do tego możesz zarabiać za każde kliknięcie w reklamę. Możesz nawiązać współpracę z wybranymi firmami pożyczkowymi, sprzedawcami i doradcami bankowymi, żeby reklamowali się w Twojej aplikacji finansowej.
W tym modelu biznesowym fintech Twoja aplikacja do finansów osobistych może zarabiać na reklamach banerowych i multimedialnych.
- Reklamy banerowe: To te, które pojawiają się przede wszystkim na stronie głównej aplikacji. Zwykle wyświetlane są w różnych rozmiarach, u góry lub u dołu ekranu aplikacji.
- Reklamy multimedialne: To reklamy interaktywne z różnymi kreacjami: dźwiękiem, wideo, tekstem, obrazami, a nawet minigrami. Nie zmuszają użytkownika do przerwania sesji i nie psują doświadczenia użytkownika.
Żeby zobaczyć przykłady, znajdź w sklepie z aplikacjami dowolne 5 aplikacji fintech. Dwie z nich na 100% będą miały reklamy w aplikacji.
Robodoradztwo
Krótko mówiąc: robodoradcy to platformy do generowania przychodu z handlu. Dzięki nim odbiorcy nie muszą płacić doradcom inwestycyjnym, bo technologia zarządza ich pieniędzmi automatycznie, a handel jest bezprowizyjny. Platformy te wykorzystują najnowsze technologie, takie jak AI i ML, by skutecznie zarządzać portfelami.
Dowiedz się więcej o prawdziwej wartości inżynierów uczenia maszynowego z naszego artykułu - AI and Machine Learning Applications In Finance, FinTech, And Banking.
Możesz też natrafić na świetne rozwiązania, czytając Sztuczna inteligencja w księgowości - jakie masz możliwości?
Firma zarządzająca portfelem może na przykład pobierać procent od wartości zarządzanych aktywów. Platformy robodoradcze świadczą te same usługi za znacznie niższą prowizję, oszczędzając inwestorom sporo pieniędzy.
Za doradztwo i opłaty w ubezpieczeniach obsługiwanych przez roboty użytkownicy nie muszą płacić dużych sum - oddają część swoich aktywów jako opłatę. Większości inwestorów bardziej opłaca się płacić określony procent od wartości aktywów.
Inwestorzy wciąż mogą płacić nieco więcej niż faktyczna cena akcji, ale odkładana przez nich kwota znacznie przewyższa opłaty transakcyjne, które musieliby ponieść w tradycyjnych metodach.
Trendy te pokazują rosnącą popularność aplikacji bankowości online do inwestowania przez internet.
Dodaj do zakładek How Machine Learning And Big Data Helps FinTech, żeby głębiej zanurzyć się w ten temat.
Oto kilka przykładów pasujących do tego modelu biznesowego firm fintech:
Teraz Twój ruch
Czy więc firmy fintech są rentowne? Krótka odpowiedź brzmi: tak.
W rzeczywistości większość firm fintech w Azji i USA jest rentowna, bo mogą w większym stopniu opierać się na interchange (prowizji, którą sprzedawcy płacą firmom takim jak Visa czy Mastercard za przyjmowanie płatności kartą).
Problem rentowności pojawia się głównie w Europie i Wielkiej Brytanii, gdzie stawki interchange są niskie, więc firmy fintech muszą szukać innych źródeł zwiększania przychodów.
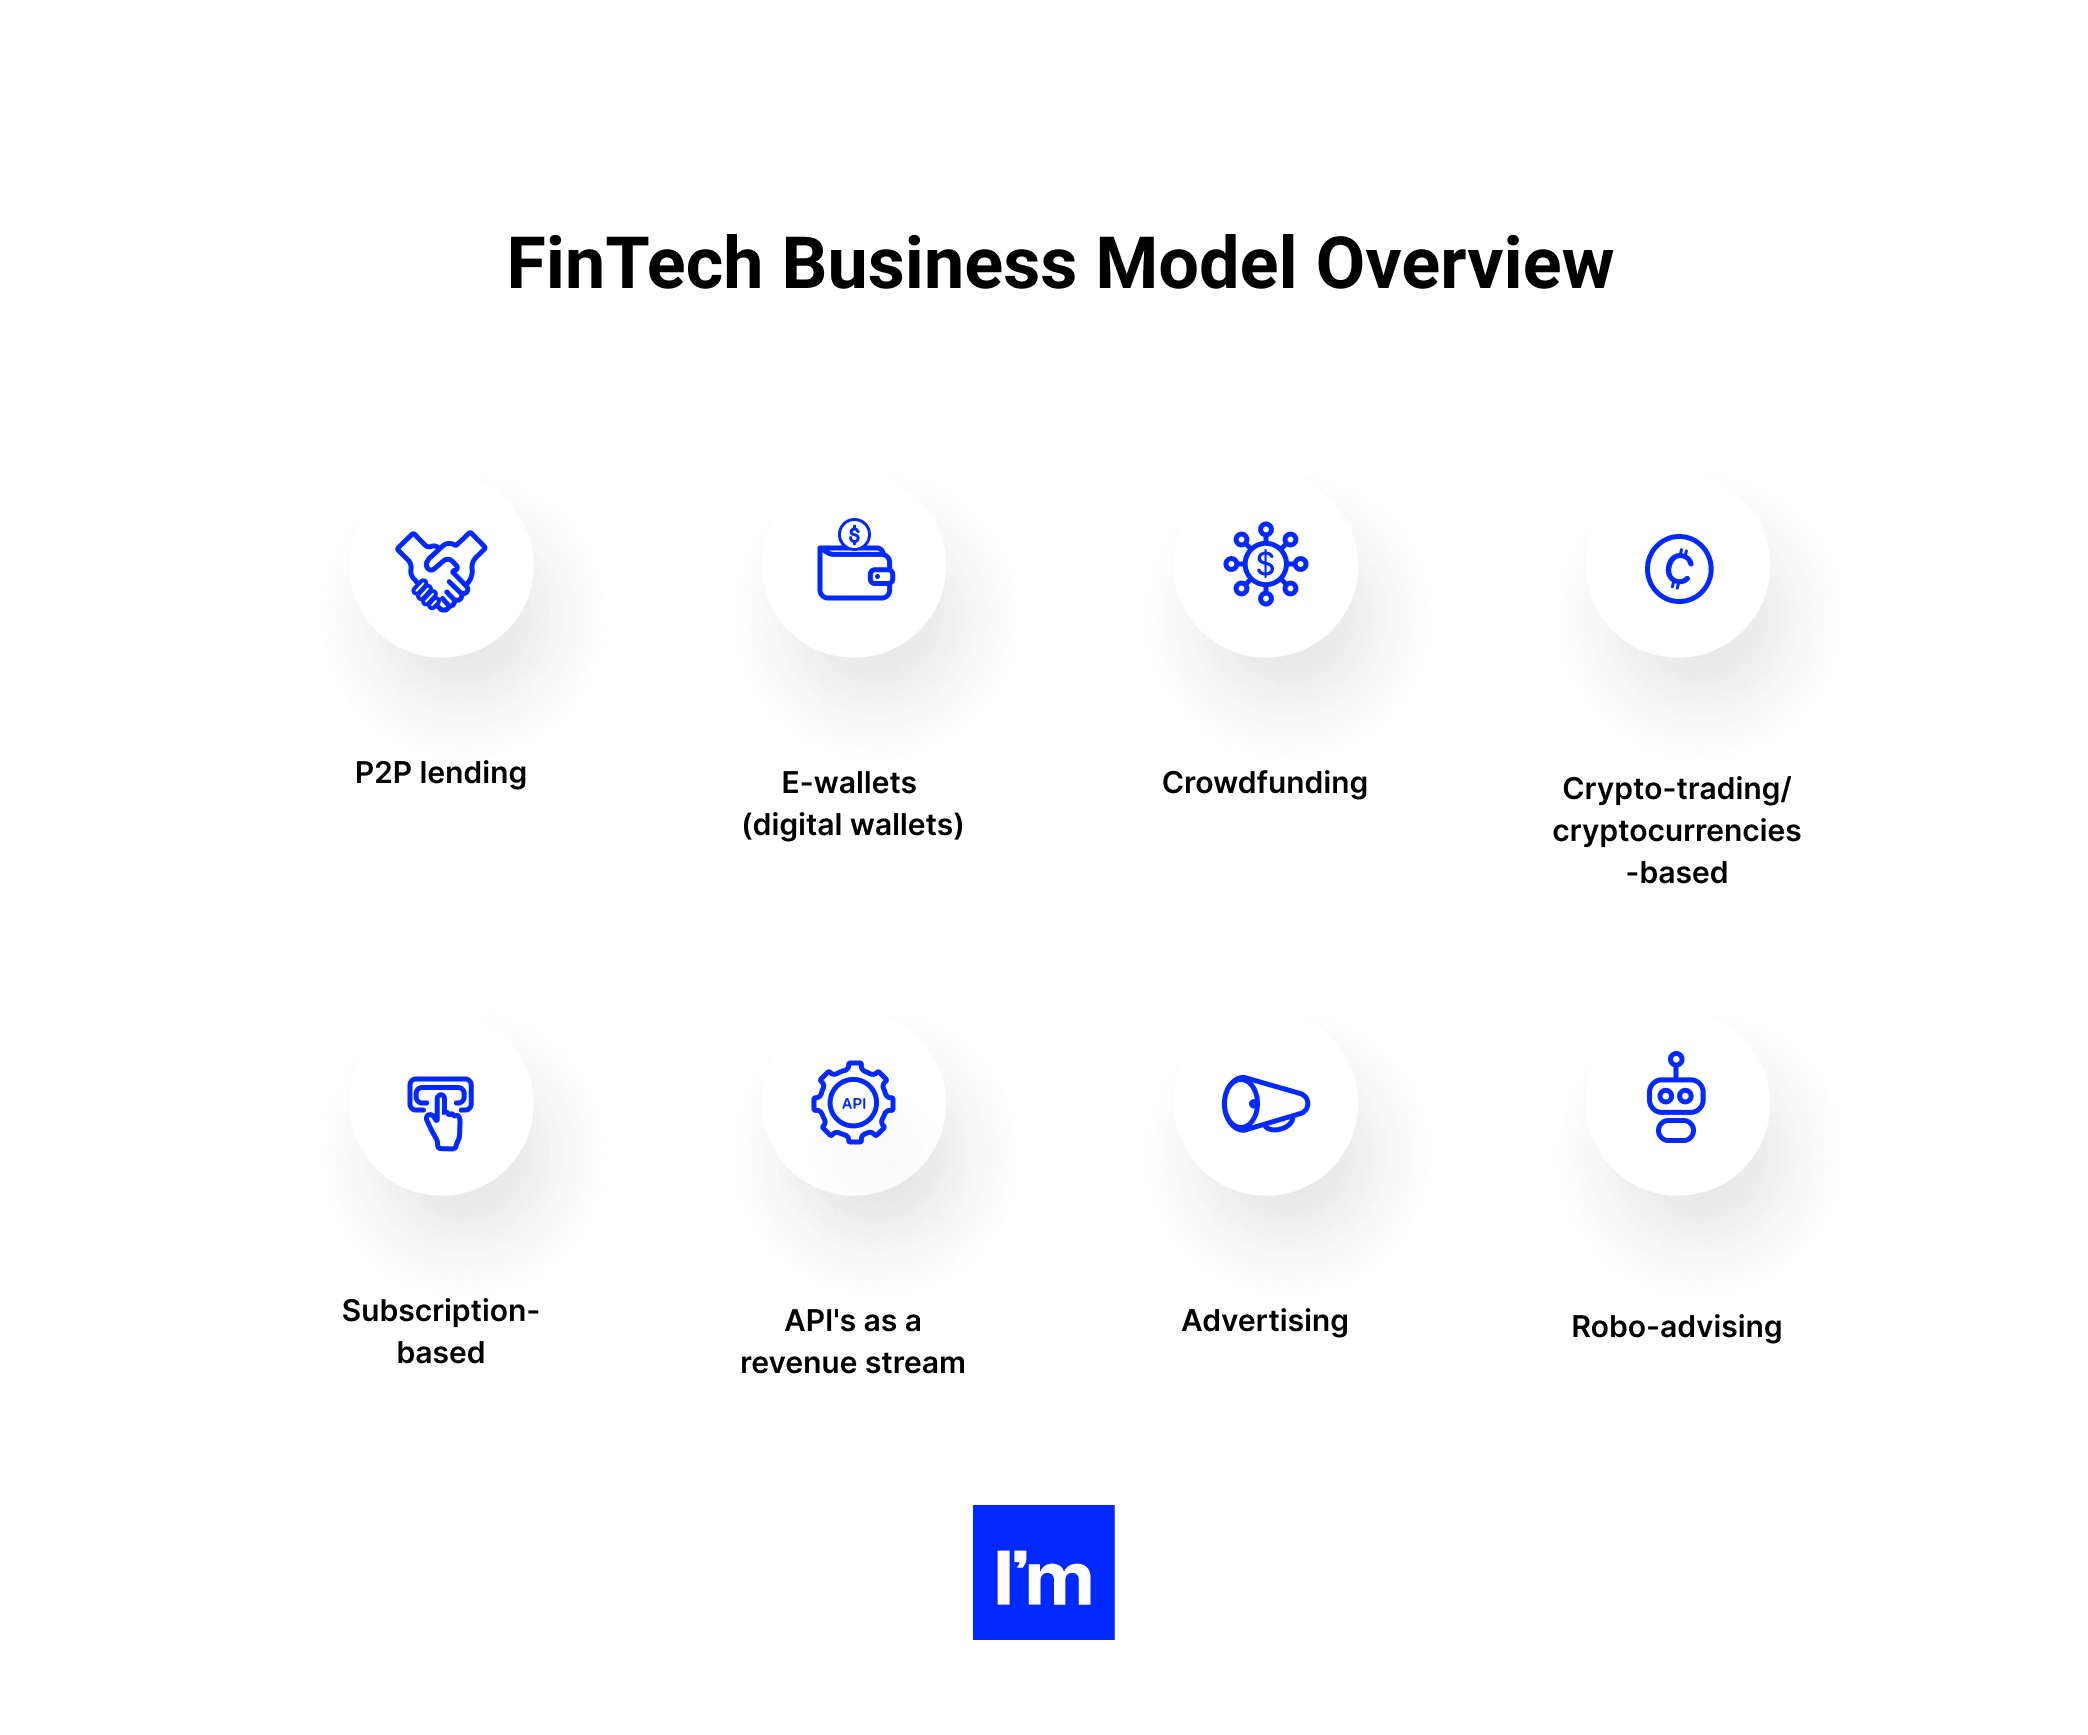
Osiem różnych modeli przychodowych dla firm fintech. Niektóre fintechy trzymają się jednego, inne łączą kilka, a jeszcze inne wszystkie.
Czy działają?
Wygląda na to, że tak jest w przypadku niektórych firm, takich jak Zopa czy Transferwise.
Mamy nadzieję, że powyższe informacje wystarczyły, by przekonać Cię do zbudowania własnej aplikacji albo do poznania fintechu bliżej.
Z Ideamotive uruchomisz nową aplikację webową lub mobilną dla swojego biznesu, przebudujesz stary system, zdobędziesz zaawansowane rozwiązanie fintech albo powiększysz swój zespół inżynierski z pomocą naszych programistów.
Niezależnie od tego, jaki model biznesowy fintech realizuje Twoja firma, specjaliści Ideamotive są gotowi pomóc - opanowaliśmy najnowsze technologie finansowe i mamy doświadczenie w tworzeniu niezawodnych, bezpiecznych i zaawansowanych rozwiązań oraz produktów fintech.
Możesz też mieć pewność, że współpracując z nami, będziesz współpracować z programistami mobilnymi znającymi standardy i ograniczenia w tworzeniu rozwiązań fintech.
Porozmawiajmy o Twoich możliwościach w fintechu!
Wejście do branży fintech nie wydaje Ci się bułką z masłem? Rozważ marketplace'y - Digital Marketplaces Business Models.
Technologia zmienia branżę finansową. Nowe startupy fintech rewolucjonizują rynek, przyspieszając cyfrową transformację największych firm bankowych i finansowych. Wykorzystaj nasze doświadczenie i zadbaj o to, żeby być liderem tego wyścigu dzięki najnowocześniejszym rozwiązaniom software'owym. Sprawdź, jak eksperci fintech z Ideamotive mogą pomóc Ci osiągnąć Twoje cele.
Współzałożyciel Ideamotive. Świetnie zna Ruby on Rails, JavaScript i administrację systemami Linux. Doświadczony we wdrażaniu skutecznych aplikacji webowych.
Zobacz wszystkie wpisy autora
Popularne artykuły
21 inspirujących projektów UI aplikacji mobilnych na 2023 rok
Michał Pruciak 7 min czytania
MedTech vs HealthTech vs BioTech: jakie są różnice?
Michał Pruciak 7 min czytania
10 biznesowych zastosowań sieci neuronowych (z przykładami!)
Michał Pruciak 4 min czytania
10 przykładów dobrych praktyk w web designie na 2023 rok
Adam Kozłowski 7 min czytania
28 znanych aplikacji webowych napisanych w PHP
Dawid Karczewski 14 min czytania
Jakich usług programistycznych szukasz?
Szukasz ekspertów od C# do swojego zespołu?
W naszej sieci talentów czekają dziesiątki zweryfikowanych specjalistów C#.